- AIの性能では、米中のトップモデルの差は約2.7%まで縮まった。一方、計算資源と投資では米国が大きく先行している
- 普及では、安くて公開型の中国のモデルが、ダウンロード数で米国を上回り、新興国を中心に広がっている
- 勝負を分けるのは実装と普及の速さで、世界は2つに分かれず使い分けが続くと見る。日本の企業も、自社が使うAIの中身を知っておきたい
こんにちは、アースダイバー代表の佐藤です。AIが広がって、ウェブマーケティングは取るべき戦略も、実行のやり方も変わりました。アースダイバーは、その新しい前提で戦略を考え、実行する仕組みまでつくる会社です(ご相談はこちら)。
中国の生成AIの動きを追いかけるシリーズ「中国生成AI研究」。第1回では、中国で買い物にAIが使われはじめた話を取り上げました。第2回は、もっと大きな話です。米国と中国の生成AIの競争は、いまどうなっていて、これからどうなっていくのか。
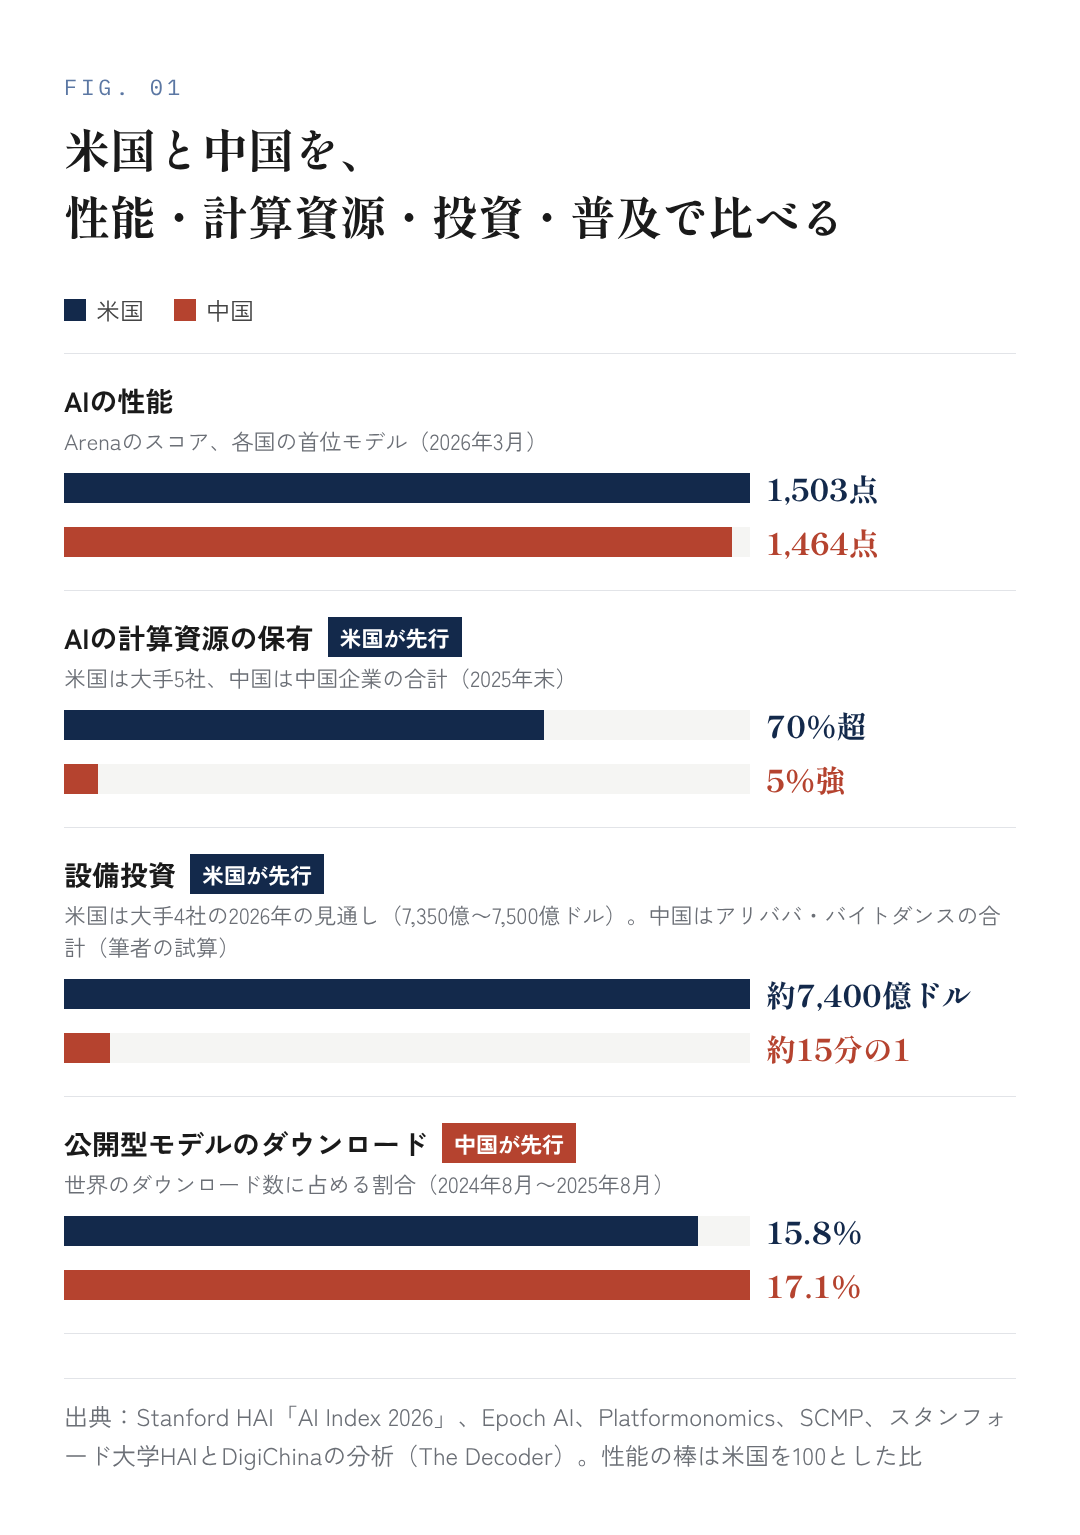
「どちらが勝っているのか」は、見る分野によって答えが変わります。AIの性能では、利用者の評価にもとづくスコアの差が、約2.7%まで縮まりました(スタンフォード大学「AI Index 2026」)。一方で、AIを動かす計算資源(大量の半導体を積んだ計算設備)では、米国の大手5社が世界の70%超を持ち、中国企業は5%強です(Epoch AI)。そして、誰でもダウンロードして使える公開型のAIモデルでは、中国製のダウンロード数が米国製を上回りました。
この記事では、「性能」「半導体と資金」「普及」の3つの面を中心に、規制や国の戦略も含めて米中の現在地を整理し、専門家の見方と私の見立てをまとめます。先に、私が読み取ったことを3つ書いておきます。
- 性能の差は縮まったが、計算資源と資金では米国が大きく先行している
- 普及では、安くて公開型の中国のモデルが、ダウンロード数で米国を上回り、新興国でも広がっている
- 世界では、米中の仕組みが分かれる部分と、両方を使い分ける部分が並ぶ状態が続くと私は見ている。日本の企業も、自社が使うAIの中身を知っておく必要がある
目次
- 1性能:米中の差は約2.7%まで縮まったが、最先端はいまも米国
- 2半導体と資金:米国が大きく先行し、中国は国産化を急ぐ
- 3輸出規制:半導体は、米中の交渉の材料になっている
- 4普及:安くて公開型の中国のモデルが、世界で使われはじめている
- 5技術の移転:密輸や「蒸留」が問題になっている
- 6国の戦略:米国は同盟国にまとめて輸出、中国は国を挙げて普及
- 7専門家の見方:普及を重視する声が目立ち、世界が分かれるかは意見が割れる
- 8私の見立て:差がつくのは導入と普及の速さ。世界は使い分けが続く
- 9日本の企業にとって:米国のAIが中心でも、中国のモデルはもう身近にある
- 10まとめ:性能は接近、資金は米国、普及は中国。世界は使い分けが続く
- 11調査の概要:英語・日本語の、39件の資料を確認
- 12読むときの注意点:状況は短い期間で変わり、数字の一部は報道による
- 13よくある質問:米中のAI競争は、分野によって優劣が分かれる
性能:米中の差は約2.7%まで縮まったが、最先端はいまも米国
まず、AIそのものの性能です。スタンフォード大学の「AI Index 2026」によると、2026年3月時点で、利用者の評価で順位をつけるサイト「Arena」のスコアは、米国の首位モデルが1,503点、中国の首位モデルが1,464点でした。差は約2.7%です。2023年5月には、主なベンチマーク(性能を測る共通のテスト)で17.5〜31.6ポイントの差がありました。単位が違うため直接は比べられませんが、差は大きく縮まっています(The Next Web)。
ただし、いちばん性能が高いモデルは、いまも米国のものです。研究機関のEpoch AIは、別の指標で比べて、2023年以降、中国のモデルは米国の最先端から平均7か月遅れていると分析しています。同じ期間の最先端のモデルは、すべて米国製でした(Epoch AI)。
半導体と資金:米国が大きく先行し、中国は国産化を急ぐ
AIを開発し動かすには、大量の計算資源が必要です。ここでは、米中の差はまだ大きいままです。
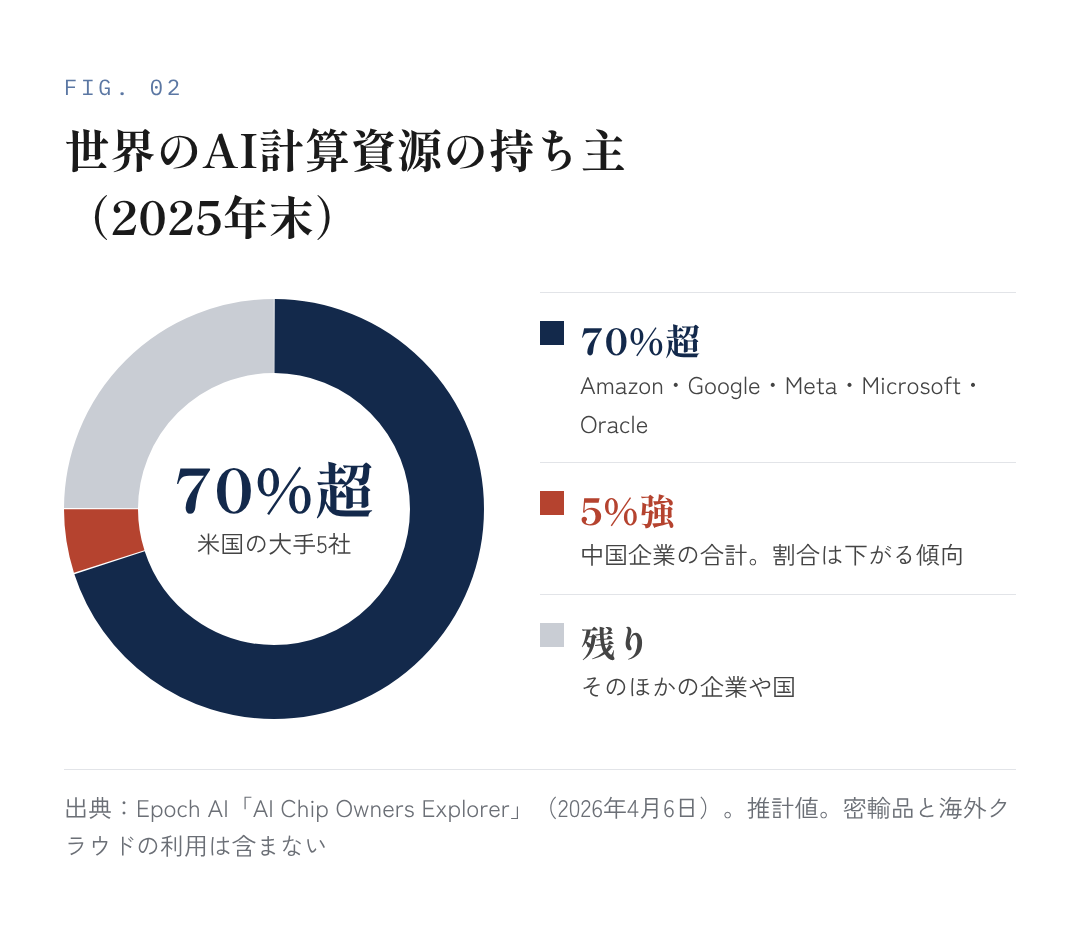
Epoch AIの推計では、米国の大手5社(Amazon・Google・Meta・Microsoft・Oracle)が、世界のAI計算資源の70%超を持っています。中国企業は2025年末時点で5%強にとどまり、割合は下がる傾向です。ただし、密輸品や海外のクラウドの利用は、この推計に含まれていません(Epoch AI)。
投資の規模も違います。米国の大手4社(Amazon・Alphabet・Meta・Microsoft)の2026年の設備投資は、合わせて7,350億〜7,500億ドル(約116兆〜119兆円)の見通しです。計算資源の5社からOracleを除いた4社です(Platformonomics)。中国では、アリババ集団が3年で3,800億元(約9兆円)を投じる計画で、これを上回る見通しも示しています。また、字節跳動(バイトダンス)は2026年に2,000億元(約4兆7,000億円)超を投じると報じられています(SCMP、SCMP)。アリババの計画を1年あたりに直した額(約1,270億元)と、バイトダンスの報道の額(2,000億元超)を足すと、約3,300億元(約7兆8,000億円)です。米国の大手4社の15分の1ほどです(筆者の試算)。
※この記事では、1元=約23.6円、1ドル=約158円(2026年10月16日、三菱UFJリサーチ&コンサルティング)で換算しています。
中国は、国産の半導体への切り替えを急いでいます。華為技術(ファーウェイ)は2025年9月に、AI向け半導体「Ascend」の新しい製品を、2026〜2028年に4種類出す計画を発表しました(The Register)。国産AI半導体メーカーの寒武紀(カンブリコン)は、2026年上半期の売上が前年同期の約2倍になりました(Implicator)。調査会社IDCの推計では、2025年に国産の半導体が、中国のAI半導体市場の約41%を占めました(Brookings)。
輸出規制:半導体は、米中の交渉の材料になっている
米国は、先端の半導体が中国に渡らないよう、輸出を規制してきました。ただ、2025年からの動きを見ると、その規制は強まる局面と緩む局面を繰り返しています。
| 時期 | 出来事 |
|---|---|
| 2025年4月 | 米国が、NVIDIA(エヌビディア)の中国向け半導体「H20」の輸出を許可制にする |
| 2025年8月 | 米大統領のトランプ氏が、対中売上の15%を政府に納める条件で、H20の輸出を認めると明らかにする |
| 2025年9月 | 中国のネット規制当局が、バイトダンスやアリババに、NVIDIAの中国向け半導体「RTX Pro 6000D」の購入停止を求めたと報じられる |
| 2025年10月 | 中国がレアアース(電子機器やモーターに欠かせない金属)の輸出規制を広げる。月末の米中首脳会談で、中国は規制を1年止め、米国も関税を下げる |
| 2026年1月 | 米国が、より高性能な「H200」などの対中輸出を、個別審査で認める方針に改める(中国向けの出荷量を米国向けの50%までとするなどの条件付き) |
| 2026年1月 | 中国の税関が、H200の輸入を認めないと通知したと報じられる |
| 2026年8月 | NVIDIAが、H200を中国に少量販売したと公表 |
出典:NVIDIA(米証券取引委員会への提出書類)、NPR、Free Malaysia Today(FTの報道)、OSW、Covington、GIGAZINE(ロイターの報道)、Bloomberg Tax
米国は売るか売らないかを交渉の材料にし、中国はレアアースで対抗しています。NVIDIAの最高経営責任者(CEO)、黄仁勲(ジェンスン・フアン)氏は2025年10月6日、中国の先端AI半導体市場での同社のシェアが95%からゼロになったという趣旨を述べました(SCMP)。
なお、中国のレアアース規制の停止は、2026年11月10日に期限を迎えます(Mining Technology)。延長されるかどうかが、次の焦点です。
普及:安くて公開型の中国のモデルが、世界で使われはじめている
性能と計算資源では米国が上回る一方、使われ方では中国が存在感を増しています。
中国の企業は、公開型(オープンウェイト)のモデルを積極的に出しています。中身が公開されていて、自社のサーバーでも動かせるAIです。AIモデルの共有サイトHugging Face(ハギングフェイス)での2024年8月から2025年8月のダウンロード数では、中国製が17.1%、米国製が15.8%で、中国が米国を上回りました。アリババの「Qwen(クウェン)」は2025年9月にMetaの「Llama」を抜き、いちばんダウンロードされているモデルのシリーズになっています(スタンフォード大学HAIなどの分析、The Decoder)。
理由のひとつとして、価格が考えられます。AIが出す文章100万トークン(トークンはAIが文章を数える単位)あたりの価格で、OpenAI(オープンAI)の主力モデルGPT-5.5と比べると、中国のモデルはおよそ10分の1から35分の1です。米国にも、安い小型のモデルはあります。
| モデル | 国 | 出力の価格(100万トークンあたり) |
|---|---|---|
| GPT-5.5 | 米国 | 30ドル |
| DeepSeek(ディープシーク) V4 Pro | 中国 | 0.87ドル(最も安く提供している事業者の価格) |
| MiniMax M2.5 | 中国 | 0.95ドル |
| GLM-5(智譜) | 中国 | 3.20ドル |
出典:LLM Reference、LMMarketCap(2026年10月時点の掲載価格)
新興国では、この安さが効いています。Microsoftの報告によると、アフリカでは、ファーウェイとの提携もあり、DeepSeekの人気が急速に広がったとしています(Microsoft)。中国は国際的な連携も進めています。中国国営の新華社によると、中国が提案した「世界AI協力機構」には、2026年7月までにロシアやインドネシアなど29か国が署名しました(Bloomberg Law)。
一方で、世界全体で見れば、まだ米国のAIが中心です。米議会の諮問機関USCCの報告書が引く、米国の研究機関ランド研究所(RAND)の分析によると、2025年8月時点で、世界のAIチャットのウェブサイトへの訪問の93%は米国のモデルでした。ただしアプリでの利用は含まず、中国のモデルの利用は少なめに出ている可能性があります(USCC)。
技術の移転:密輸や「蒸留」が問題になっている
米国の技術が中国へ移ることも、現実に問題になっています。
- 半導体の密輸:米司法省は2026年3月、NVIDIA製の半導体を積んだ約25億ドル分のサーバーを、台湾経由で中国に流した疑いで、米サーバー大手の共同創業者らを起訴した。同社自体は起訴されていない(Computing)
- モデルの「蒸留」:蒸留とは、他社のAIの答えを使って自社のAIを学習させること。米国のAI企業Anthropicは2026年2月、中国のDeepSeek・月之暗面(ムーンショットAI)・MiniMax(ミニマックス)の3社が約2万4,000の不正なアカウントでClaudeと1,600万回以上やりとりし、その能力を自社のモデルに取り込もうとしたと主張した(Computing)
ただし、中国の進歩には、自前の工夫による部分もあります。ブルッキングス研究所フェローのカイル・チャン(Kyle Chan)氏は、中国が計算の効率を高める工夫を重ねてきた点を挙げています(Brookings)。人材の面でも中国の存在感は増していて、トップ級のAI研究者のうち、中国で学部教育を受けた人の割合は、2019年の29%から2022年には47%になりました(MacroPolo)。
国の戦略:米国は同盟国にまとめて輸出、中国は国を挙げて普及
ここまでの違いの背景には、両国の戦略の違いがあります。
| 米国 | 中国 | |
|---|---|---|
| 基本方針 | 「AI行動計画」(2025年7月)。開発を加速し、同盟国に広げる | 「AI+」行動(2025年8月)。経済と社会の全体にAIを広げる |
| 主な施策 | 半導体からモデル、ソフトまでをまとめて同盟国に輸出する制度(2026年4月に企業からの提案受付を開始) | AIを使う端末やエージェント(仕事を代わりにこなすAI)の普及率を、2027年に70%超、2030年に90%超にする目標 |
| 国際的な動き | 同盟国との連携を強める | 「世界AI協力機構」を立ち上げる |
出典:Morgan Lewis、米商務省、CSET(国務院の文書の英訳)
私の見立てでは、米国は最先端の技術と同盟国との連携を重んじ、中国は国の目標を掲げてAIを社会全体に広げようとしています。
専門家の見方:普及を重視する声が目立ち、世界が分かれるかは意見が割れる
では、専門家はこの競争をどう見ているのか。主な見方を並べます。
- 勝負を決めるのは普及:米ジョージ・ワシントン大学助教のジェフリー・ディン(Jeffrey Ding)氏は、大国の盛衰を決めるのは最先端の技術の独占より、技術を経済全体に広げる力だと論じている。ただしディン氏は、中国の企業はまだクラウドの利用も少なく、AIを大規模に広げられるかはまだわからないとも述べている(Asia Experts Forum)
- 最先端は米国。勝敗を分けるのは普及:チャン氏は、2026年4月の議会証言で、最先端は米国が優位だが、勝敗を分けるのはモデルの強さより経済全体への普及だと述べた(Brookings)
- 分野ごとに強弱がある:米調査会社ロジウム・グループは、半導体からアプリまで、AIを支える技術を8つの段階に分けて比べた。クラウド・アプリ・半導体は米国と同盟国、重要鉱物・エネルギー・端末は中国が優位で、AIモデルはほぼ互角とした。そのうえで、米国単独では中国の規模に対抗できず、同盟国との連合が必要だと結論づけている(Rhodium Group)
- 世界は分かれつつある:米コンサルティング会社ボストン・コンサルティング・グループ(BCG)は、インフラと規制の面で、米中のAIの仕組みが分かれつつあると分析している。第三国が両方を使い分けられる余地も、予想より早く狭まっているとしている(IADS(BCGの分析の転載))
- 第三国は使い分けている:米シンクタンクのNew Lines Instituteは、中間の国々は米中のあいだでかなりの自由を保っていると見る。たとえばUAEは、米国の先端半導体を導入する一方、アリババのQwenを土台にした自国の公開型モデルも出している(New Lines Institute)
私の見立て:差がつくのは導入と普及の速さ。世界は使い分けが続く
ここからは、私の見立てです。専門家の見方も踏まえ、次のように見ています。
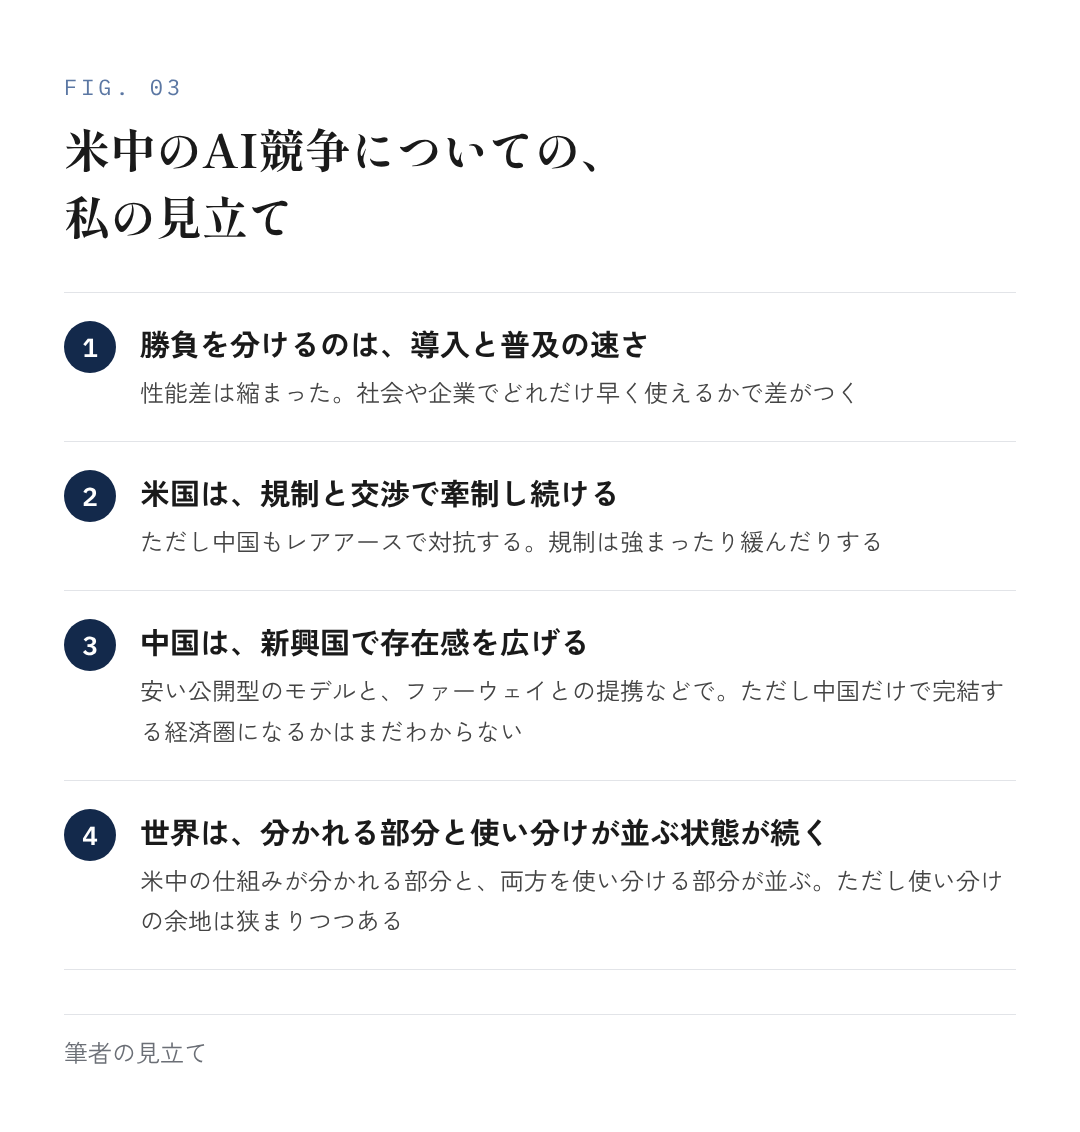
1. 勝負を分けるのは、業務への導入と普及の速さ
米中のトップのモデルの性能差は、かなり縮まりました。これからの差は、AIをどれだけ早く社会や企業の中で使えるようにするかで生まれると思います。中国は、国が普及の目標を掲げています(AI+行動で、2030年に90%超)。この点は中国の強みです。ただし、資金の規模では米国が大きく上回ります。2025年の民間のAI投資は、米国の2,859億ドルに対して中国は124億ドルでした(AI Index 2026、The Next Web)。また、中国では2025年9月から、AIが生成した内容に表示を義務づける規則が施行されました(Loeb & Loeb)。先ほどのディン氏のように、中国の普及の力そのものを疑問視する研究者もいます。
2. 米国は、規制と交渉で中国を牽制し続ける
米国は、同盟国との連携と先端半導体の供給力があり、国際的な交渉力は強いです。これからも、規制や牽制は続くはずです。ただ、中国もレアアースという対抗手段を持っています。規制は、交渉の材料として強まったり緩んだりしていくと見ています。
3. 中国は、新興国で存在感を広げる
安い公開型のモデルと、ファーウェイとの提携などを組み合わせて、中国はアフリカなどで存在感を広げています。ただし、中国だけで完結する経済圏になるかは、まだわかりません。
4. 世界は、分かれる部分と使い分けが並ぶ状態が続く
米国と中国のあいだでは、AIを支える仕組みが分かれつつあります。しかし、そのほかの多くの国は、両方を使い分けています。当面は、分かれる部分と混ざり合う部分が並ぶ状態が続くと私は見ています。ただし、使い分けの余地は狭まりつつあるという分析もあります(BCG)。
日本の企業にとって:米国のAIが中心でも、中国のモデルはもう身近にある
日本の企業が業務で使うAIは、これからも米国のものが中心だと思います。日本の政府も、中国のAIサービスには慎重です。個人情報保護委員会は2025年2月3日、DeepSeekのサービスで取得されたデータは中国のサーバーに保存され、中国の法令が適用されると注意を促しました。デジタル庁も同月6日、政府機関などに向けて、DeepSeekなどの生成AIを業務で使うときの注意を呼びかけました(INTERNET Watch)。
一方で、日本の企業が使うAIの中にも、中国のモデルをもとにしたものがあります。楽天が2026年3月17日に公開した「Rakuten AI 3.0」は、DeepSeekのモデル「DeepSeek V3」をもとにしていました。公開後に技術者の指摘で判明し、楽天も同月27日に認めました(AI Revolution)。日本のAI企業ABEJAが公開した日本語のモデルにも、Qwenをもとにしたものがあります(ABEJA)。なお、公開型のモデルを自社のサーバーで動かす場合は、データは自社のサーバーに置かれます。上の注意とは前提が異なります。
中国のAIの情報は、日本にはあまり届いていません。だからこそ、マーケティングの責任者として、次の3つは押さえておきたいところです。
- 自社が使うAIの、もとになったモデルを知っておく:使っているツールやサービスが、どの国のどのモデルで動いているかを確かめておく
- 規制で、値段や使えるサービスが変わりうると知っておく:米中の規制や交渉で、半導体・AIの値段や、使える国・サービスが急に変わることがある
- 中国の動きも、定期的に追っておく:性能の差は縮まり、価格は大きく違う。いまの状況を知っておくこと自体が、判断の材料になる
このシリーズでも、引き続き中国の生成AIの動きを追っていきます。
まとめ:性能は接近、資金は米国、普及は中国。世界は使い分けが続く
米中の生成AIの競争は、見る分野によって結果が違います。性能の差は約2.7%まで縮まりましたが、計算資源と資金では米国が大きく先行しています。一方、安くて公開型の中国のモデルは、ダウンロード数で米国を上回り、新興国を中心に広がっています。
私は、これからの勝負は業務への導入と普及の速さで決まり、世界では使い分けが続くと見ています。日本の企業にとっては、米国のAIが中心であり続けるとしても、中国のモデルはもう身近にあります。自社が使うAIの中身と、米中の最新の動きを知っておくことが、これからの判断の材料になると思います。
調査の概要:英語・日本語の、39件の資料を確認
| 項目 | 内容 |
|---|---|
| 言語 | 英語・日本語 |
| 資料の数 | 39件(本文で出典として示したもの) |
| 資料の種類 | 米国政府の資料・研究機関の分析・法律事務所の解説・企業の発表・報道 |
| 確かめ方 | 数字は、できる限り元の資料にあたって確かめた。元の資料に直接あたれなかったものは、報道や集計サイトを出典として示した |
| 情報の時点 | 2026年10月18日 |
アースダイバーでは、海外の市場調査など、戦略づくりのための調査業務を承っています(ご相談はこちら)。
読むときの注意点:状況は短い期間で変わり、数字の一部は報道による
1. 状況は、短い期間で変わる
この記事は2026年10月18日時点の情報です。とくに、中国のレアアース規制の停止の期限(2026年11月10日)の前後で、状況が変わる可能性があります。
2. 一部の数字は、報道をもとにしている
中国の企業の投資額や、AIの価格、利用の割合などには、報道や調査会社の推計をもとにしたものがあります。企業の公式発表とは限りません。
3. 「性能」の測り方は、ひとつではない
米中の性能差は、どの評価を使うかで変わります。この記事では、利用者の評価にもとづくArenaの数字と、Epoch AIの分析を紹介しました。
よくある質問:米中のAI競争は、分野によって優劣が分かれる
Q. 米国と中国のAIは、どちらが進んでいますか?
最先端の性能・計算資源・資金では米国が先行しています。ただし性能の差は約2.7%まで縮まり(AI Index 2026)、公開型のモデルのダウンロード数では中国が米国を上回っています。分野によって答えが変わります。
Q. 米国は、中国への半導体の輸出を禁止しているのですか?
米国は2025年以降、売上の一部を米政府に納めるなどの条件付きで、一部の半導体の輸出を認めています。一方で中国側も、自国の企業にNVIDIAの一部製品の購入を控えるよう求めていると報じられています。
Q. 日本の企業は、中国のAIを使っても大丈夫ですか?
個人情報保護委員会は2025年2月に、DeepSeekのサービスについて、データが中国のサーバーに保存され中国の法令が適用されることに注意を促しています。デジタル庁も、政府機関などに業務で使うときの注意を呼びかけています。社外秘の情報を扱う業務では、提供元とデータの保存先を確かめたうえで判断することが大切です。
参考:The Next Web/Epoch AI/Epoch AI/Platformonomics/SCMP/SCMP/三菱UFJリサーチ&コンサルティング/The Register/Implicator/Brookings/NVIDIA(米証券取引委員会への提出書類)/NPR/Free Malaysia Today(FTの報道)/OSW/Covington/GIGAZINE(ロイターの報道)/Bloomberg Tax/SCMP/Mining Technology/The Decoder/LLM Reference/LMMarketCap/Microsoft/Bloomberg Law/USCC/Computing/Computing/MacroPolo/Morgan Lewis/米商務省/CSET(国務院の文書の英訳)/Asia Experts Forum/Rhodium Group/IADS(BCGの分析の転載)/New Lines Institute/Loeb & Loeb/INTERNET Watch/AI Revolution/ABEJA
 WRITTEN BY佐藤 大貴アースダイバー株式会社 代表取締役DeNAで男性向けライフスタイルメディアの立ち上げを牽引し、ローンチから約1年半で月間3,000万PV規模に。ポートではコンテンツマーケティング責任者として幅広い領域のメディアを管掌し、上場とM&Aを経験。2019年に創業し、AI時代のマーケティング戦略とその実行を手がける。プロフィールを見る →LinkedIn